1822TAN+

App-Details
- Aktualisiert
- Veröffentlicht
- 08.11.2018
- Downloads
- 100.000+
- Erfordert
- 7.0
- Preis
- Free
- Alterseinstufung
- USK ab 0 Jahren
Screenshots
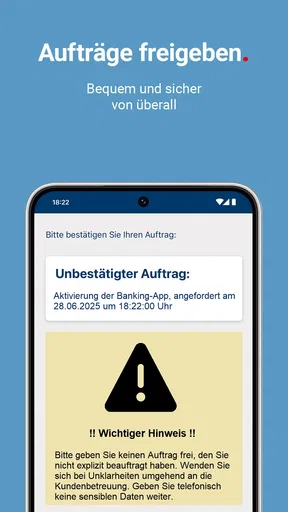
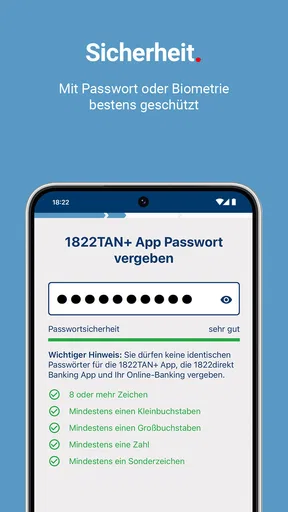
Details
- Bewertung
- 3,3von 5
- 2.63K Rezensionen
- Version
- 2.13.0
- Entwickler
- 1822direkt Ges. der Frankfurter Sparkasse mbH
Analyse von Norviv
Wer sein Girokonto bei der 1822direkt nutzt und Überweisungen nicht mehr mit einer separaten TAN-Liste freigeben möchte, bekommt mit 1822TAN+ eine klar abgegrenzte Lösung: Die App dient als mobiles TAN-Verfahren der 1822direkt. Ich sehe sie deshalb weniger als eigenständige Finanz-App für den täglichen Überblick, sondern als Sicherheitswerkzeug, das genau an einer Stelle gebraucht wird – bei der Bestätigung von Bankgeschäften.
Vor der Entscheidung würde ich mir zuerst eine einfache Frage stellen: Möchte ich meine Bankaufträge mit dem Smartphone bestätigen, und bin ich bereit, dafür eine eigene App als Teil des Bankzugangs zu verwenden? Wenn ja, ist diese spezialisierte Lösung plausibel. Wenn ich lieber alles auf Papier erledige oder mein Handy bewusst aus dem Zahlungsablauf heraushalte, passt ein anderer TAN-Weg wahrscheinlich besser.
Auch die Häufigkeit spielt eine Rolle. Wer nur selten eine Überweisung tätigt, kann die zusätzliche Einrichtung als lästigen Schritt empfinden. Bei regelmäßigen digitalen Aufträgen fällt der Wechsel zwischen Banking und Freigabe-App eher in eine feste Routine. Ich würde nicht allein nach der Zahl der Funktionen entscheiden, sondern danach, ob der konkrete Ablauf zu meinem Alltag und zu meinem Sicherheitsgefühl passt.
Diese Spezialisierung ist zugleich die größte Stärke und die wichtigste Einschränkung. Die Anwendung versucht nicht, Kontostände, Budgets und Ausgabenplanung in einer Oberfläche zu bündeln. Stattdessen konzentriert sie sich auf die TAN-Freigabe. Für mich wirkt das sinnvoll, wenn man bereits Kunde der 1822direkt ist und einen unkomplizierten Weg für mobile Bestätigungen sucht. Wer dagegen eine umfassende Banking-App erwartet, sollte seine Erwartungen deutlich niedriger ansetzen.
Was die App im Alltag tatsächlich leistet
Entwickelt wird 1822TAN+ von der 1822direkt Ges. der Frankfurter Sparkasse mbH. In der Praxis liegt der Nutzen darin, einen Auftrag aus dem Banking mit einer TAN zu bestätigen, ohne auf Papierlisten oder ein zusätzliches TAN-Gerät angewiesen zu sein. Die App gehört damit in die Kategorie der Finanzanwendungen, ist aber nicht mit einem vollständigen mobilen Banking-Angebot gleichzusetzen.
Mein erster Eindruck ist: Je klarer man diese Rolle versteht, desto angenehmer ist die Nutzung. Die Anwendung will nicht mit vielen Menüs beeindrucken. Sie soll im entscheidenden Moment eine Freigabe ermöglichen. Das macht sie grundsätzlich leicht einzuordnen, verlangt aber auch, dass der übrige Bankzugang und die TAN-App sauber zusammenspielen.
Ein typischer Ablauf sieht so aus: Ich beginne eine Überweisung im Banking, stoße die Bestätigung an und wechsle dann zu 1822TAN+. Dort prüfe ich die angezeigten Angaben, bevor ich die Freigabe erteile. Genau dieser Kontrollschritt ist wichtig. Eine TAN sollte nicht einfach reflexartig bestätigt werden, nur weil sie auf dem Bildschirm erscheint. Ich würde besonders Empfänger und Betrag vergleichen, bevor ich den Auftrag abschließe.
Für dich ausgewählte Artikel

Facebook Lite: Metas Netzwerk bleibt auch auf schwachen Handys erreichbar

Geometry Dash SubZero: Drei Level, eine Gemeinschaft

Pinterest muss aus Inspiration konkrete nächste Schritte machen

Iron Force: Strategischer Panzerkrieg hautnah erleben

Beast Lord: The New Land – Einzigartig im Strategie-Genre

ViCare: Optimieren Sie Ihr Heizsystem für ein intelligentes Zuhause
Das ist ein kleiner, aber entscheidender Unterschied zu einer klassischen SMS-TAN. Bei einer SMS muss man häufig zwischen zwei Anwendungen wechseln oder einen Code aus einer Nachricht übertragen. Ein mobiles TAN-Verfahren kann den Vorgang übersichtlicher machen, weil die Freigabe gezielt in der dafür vorgesehenen App stattfindet. Dafür entsteht eine zusätzliche Anwendung auf dem Smartphone, die man eingerichtet halten und bei einem Gerätewechsel berücksichtigen muss.
Die Stärke liegt in der klaren Trennung
Ich finde die Trennung zwischen Banking und TAN-Freigabe grundsätzlich überzeugend. Sie verhindert, dass die Sicherheitsfunktion in einer überladenen Oberfläche untergeht. Gerade Menschen, die nur gelegentlich Überweisungen tätigen, profitieren von einem Werkzeug, dessen Zweck sofort verständlich ist: öffnen, Auftrag prüfen, Freigabe durchführen.
Diese Konzentration bedeutet aber nicht, dass jeder Schritt automatisch reibungslos ist. Wer in einer Banking-App arbeitet und für die Bestätigung eine zweite App benötigt, muss sich an den Wechsel gewöhnen. Auf einem kleinen Display kann das Prüfen der Details außerdem weniger komfortabel sein als am Computer. Ich würde daher bei wichtigen Überweisungen nicht unter Zeitdruck arbeiten und die Daten bewusst kontrollieren.
Für eine alltägliche Situation ist das Verfahren dennoch gut vorstellbar. Ich könnte etwa am Laptop eine Rechnung überweisen, die Freigabe am Smartphone erhalten und den Auftrag dort kontrollieren. Der Laptop bleibt für die Eingabe praktisch, während das Smartphone die Bestätigung übernimmt. Diese Aufteilung ist für mich sinnvoller, als einen langen TAN-Code von einem Gerät auf ein anderes abzuschreiben.
Gerade bei wiederkehrenden Zahlungen lohnt sich eine feste Reihenfolge: erst den Auftrag am Computer vollständig prüfen, dann am Smartphone die Freigabe aufrufen und dort die wesentlichen Angaben erneut abgleichen. So benutze ich den zweiten Bildschirm nicht bloß als Bestätigungsknopf, sondern als unabhängigen Kontrollmoment. Das ist besonders nützlich, wenn mehrere Rechnungen nacheinander anstehen und Empfänger oder Beträge leicht verwechselt werden könnten.
Ein weniger offensichtlicher Punkt betrifft die Gewohnheit. Eine TAN-App ist dann hilfreich, wenn sie im richtigen Moment erreichbar ist. Wer sein Smartphone häufig wechselt, selten aktualisiert oder mehrere Geräte parallel verwendet, sollte sich vorher überlegen, welches Gerät dauerhaft für die Freigabe dienen soll. Das ist kein Fehler der Anwendung, aber ein praktischer Organisationsaufwand, den man bei einem mobilen Verfahren einplanen muss.
Was die Bewertungen über die Alltagserfahrung andeuten
Im Store liegt die durchschnittliche Bewertung bei 3,3, basierend auf rund 6.800 Bewertungen. Das ist kein Wert, bei dem ich blind von einer durchweg glatten Erfahrung ausgehen würde. Gleichzeitig zeigt die Größenordnung, dass die App nicht nur in einem kleinen Sonderfall eingesetzt wird. Sie wird von vielen Kundinnen und Kunden als Teil ihres Bankzugangs verwendet.
Die Zahl der Rezensionen liegt bei ungefähr 2.600. Für meine Einschätzung heißt das: Die Anwendung erfüllt offenbar einen konkreten Zweck, wird aber nicht von allen Nutzern als völlig problemlos erlebt. Bei TAN-Apps können kleine Hürden besonders störend wirken, weil man sie nicht aus eigenem Interesse öffnet, sondern meist dann, wenn eine Überweisung gerade abgeschlossen werden soll.
Genau hier liegt ein wichtiger Unterschied zu freiwilligen Finanzhelfern. Wenn eine Budget-App einmal langsam reagiert, kann man später weitermachen. Wenn eine TAN-Freigabe stockt, steht dagegen ein konkreter Bankauftrag im Raum. Deshalb bewerte ich bei 1822TAN+ nicht nur die Oberfläche, sondern auch die Verlässlichkeit des gesamten Ablaufs aus Banking, Smartphone und App.
Für den Alltag heißt das auch: Ich würde eine Zahlung nicht erst kurz vor einer Frist anstoßen, wenn ich gerade unterwegs bin und auf eine schnelle Freigabe angewiesen bin. Ein wenig Zeitreserve nimmt Druck aus dem Ablauf und gibt mir Gelegenheit, bei einer unerwarteten Unterbrechung ruhig zu prüfen, ob der Auftrag noch offen ist oder erneut gestartet werden muss. Bei wichtigen Zahlungen ist diese Vorsicht sinnvoller, als mehrfach hastig auf Bestätigungen zu reagieren.
Die sinnvollsten Arbeitsweisen
Ich würde die Anwendung nicht erst in dem Moment einrichten, in dem eine dringende Zahlung ansteht. Besser ist es, die Aktivierung in Ruhe vorzunehmen und anschließend einen normalen, unkritischen Ablauf kennenzulernen. So weiß man, wo die Freigabe erscheint und wie der Wechsel zwischen Banking und TAN-App funktioniert.
Ein zweiter praktischer Tipp: Das Smartphone sollte während einer wichtigen Überweisung ausreichend geladen und erreichbar sein. Das klingt banal, verhindert aber unnötige Unterbrechungen. Wer sein Handy oft auf lautlos stellt oder Benachrichtigungen stark einschränkt, sollte prüfen, wie er eine anstehende Freigabe zuverlässig bemerkt.
Der dritte Punkt ist die Kontrolle der Auftragsdaten. Die TAN ist nicht bloß ein technischer Schlüssel, den man möglichst schnell eingibt. Ich würde die Anzeige in 1822TAN+ als letzte Gelegenheit nutzen, Empfänger und Betrag mit dem ursprünglichen Auftrag abzugleichen. Wenn etwas nicht übereinstimmt, sollte man nicht freigeben, sondern den Vorgang abbrechen und die Ursache klären.
Eine gute Routine besteht außerdem darin, Banking und TAN-App nicht unnötig parallel auf mehreren Geräten einzurichten, ohne den eigenen Ablauf zu verstehen. Vor einer Zahlung sollte klar sein, welches Gerät die Bestätigung erhalten soll. Das reduziert Verwechslungen, wenn ein Tablet, ein altes Smartphone und das aktuell genutzte Handy gleichzeitig griffbereit sind.
Bei einem neuen Smartphone würde ich außerdem nicht davon ausgehen, dass alles automatisch weiterläuft. Ein Gerätewechsel kann bei Sicherheitsanwendungen zusätzliche Schritte erfordern. Wer das alte Gerät noch besitzt, sollte den Wechsel nicht unnötig hinauszögern und die Einrichtung erst abschließen, bevor das alte Telefon gelöscht oder abgegeben wird. Diese Vorsicht ist besonders wichtig, weil man sonst bei der nächsten Überweisung ohne funktionierende Freigabemöglichkeit dastehen kann.
Die Grenzen gegenüber vollständigen Banking-Apps
Wer Kontostände prüfen, Umsätze durchsuchen, Daueraufträge verwalten oder seine Ausgaben kategorisieren möchte, wird hier nicht die passende Hauptanwendung finden. 1822TAN+ ist dafür zu spezialisiert. Ich würde sie eher als Ergänzung zum Banking betrachten, nicht als Ersatz für den gesamten mobilen Bankzugang.
Auch für Menschen, die bei jeder Bank verschiedene Konten in einer gemeinsamen Finanzübersicht bündeln möchten, ist der Nutzen begrenzt. Eine unabhängige Multibanking-App kann in diesem Fall bequemer sein, sofern sie die gewünschten Institute unterstützt. Sie verfolgt allerdings ein anderes Ziel und ersetzt nicht automatisch das institutseigene TAN-Verfahren.
Der Vergleich mit SMS-TAN fällt differenzierter aus. Die App spart das Übertragen eines Codes aus einer Nachricht und kann den Bestätigungsvorgang dadurch übersichtlicher machen. SMS wirkt dagegen für manche Nutzer vertrauter, weil keine eigene TAN-Anwendung geöffnet werden muss. Ich persönlich würde die App bevorzugen, wenn ich regelmäßig 1822direkt-Aufträge freigebe und mein Smartphone ohnehin immer dabei habe. Wer möglichst wenige Apps installieren möchte, empfindet den zusätzlichen Schritt womöglich als Nachteil.
Ein TAN-Generator kann wiederum für Menschen interessant sein, die das Smartphone bewusst nicht für Bankfreigaben verwenden möchten. Dafür braucht man ein separates Gerät und muss es verfügbar halten. 1822TAN+ ist komfortabler, wenn das Handy die bevorzugte Sicherheitsumgebung ist; ein Generator passt besser zu einem sehr strikt getrennten Vorgehen. Die bessere Wahl hängt hier nicht von einer pauschalen technischen Überlegenheit ab, sondern vom eigenen Alltag.
Bei der Wahl zwischen diesen Wegen würde ich nicht nur fragen, welcher am schnellsten erscheint. Entscheidend ist, welcher sich auch dann zuverlässig nutzen lässt, wenn ich unterwegs bin, mein Telefon gerade nicht zur Hand habe oder ein Gerät ersetzt werden muss. Wer das Handy regelmäßig bei sich trägt, dürfte den mobilen Ablauf eher als praktische Abkürzung erleben. Wer die Freigabe bewusst unabhängig vom Smartphone halten will, nimmt den zusätzlichen Aufwand eines separaten Geräts möglicherweise gern in Kauf.
Für wen sich die Installation lohnt
Am besten passt 1822TAN+ zu Kundinnen und Kunden der 1822direkt, die Überweisungen digital erledigen und dafür ihr Smartphone verwenden möchten. Besonders praktisch ist sie für Menschen, die häufig am Computer bankieren, aber die Freigabe gern auf einem separaten Gerät durchführen. Auch wer SMS-TAN als umständlich empfindet, kann von der klareren Aufgabenteilung profitieren.
Weniger geeignet ist sie für Personen, die eine einzige App für sämtliche Finanzthemen suchen. Wenn mir eine integrierte Übersicht über mehrere Konten, persönliche Budgetziele und detaillierte Umsatzanalysen wichtig wäre, würde ich nach einer anderen Lösung suchen und 1822TAN+ höchstens ergänzend einsetzen.
Auch bei einem sehr alten oder unflexiblen Smartphone sollte man die eigene Situation realistisch einschätzen. Die App setzt mindestens Android 7.0 voraus. Wer mit einem älteren System arbeitet, kann sie nicht einfach voraussetzen und sollte vor der Planung des Verfahrens prüfen, ob das eigene Gerät die technische Grundlage erfüllt.
Für Familien oder Haushalte mit gemeinsam genutzten Geräten ist außerdem eine klare Zuordnung sinnvoll. Eine Sicherheits-App sollte nicht beiläufig auf einem Telefon eingerichtet werden, das ständig zwischen mehreren Personen wechselt. Ich würde ein persönliches, geschütztes Gerät bevorzugen, dessen Zugang nicht mit anderen geteilt wird.
Für jemanden, der seine Bankgeschäfte überwiegend am Smartphone erledigt, ist eine klare Trennung trotzdem nicht automatisch ein Nachteil: Die TAN-App ergänzt den Bankzugang, sie ersetzt ihn nicht. Wer dagegen ein möglichst schlichtes Setup auf nur einem Gerät erwartet, sollte vorab überlegen, ob der Wechsel in eine zweite Anwendung auf dem eigenen Bildschirm störend wirkt. Diese persönliche Bediengewohnheit ist oft wichtiger als ein abstrakter Funktionsvergleich.
Technischer Rahmen und Einordnung
Die Anwendung ist kostenlos erhältlich und für alle Altersgruppen ab null Jahren eingestuft. Das sagt wenig über die Komplexität eines Bankvorgangs aus, macht aber deutlich, dass keine jugendspezifische Einschränkung im Store vorgesehen ist. Für mich ist der wichtigere Punkt, dass die App als Werkzeug für einen bestehenden Bankzugang gedacht ist und nicht als eigenständiges Finanzprodukt.
Veröffentlicht wurde sie am 8. November 2018. Die aktuelle Version ist 2.13.0. Insgesamt kommt sie auf mehr als 100.000 Installationen. Diese Angaben helfen bei der Einordnung, ersetzen aber nicht den persönlichen Test des eigenen Geräts. Gerade bei einer TAN-Anwendung ist entscheidend, ob der konkrete Aktivierungs- und Freigabeprozess mit dem eigenen Smartphone angenehm funktioniert.
Ich würde vor der endgültigen Umstellung außerdem überlegen, wie ich im Notfall vorgehe. Wenn das Smartphone verloren geht, defekt ist oder zurückgesetzt werden muss, kann die TAN-Freigabe nicht einfach wie eine gewöhnliche App behandelt werden. Die Wiederherstellung sollte man über die vorgesehenen Wege der Bank klären, statt improvisierte Lösungen zu versuchen. Dieser Gedanke gehört für mich zur sicheren Nutzung genauso dazu wie ein stark geschütztes Gerät.
Ein häufiger Entscheidungsfehler wäre, die kostenlose Verfügbarkeit mit einem völlig aufwandsfreien Wechsel gleichzusetzen. Der Preis beseitigt zwar keine Installations- und Einrichtungsarbeit. Ich würde deshalb zunächst prüfen, ob ich die App tatsächlich im vorgesehenen Bankablauf nutzen kann, und den bisherigen Freigabeweg erst dann aufgeben, wenn die neue Routine funktioniert. So vermeide ich, bei einer anstehenden Zahlung überrascht festzustellen, dass ich den Wechsel noch nicht abgeschlossen habe.
Mein Urteil nach der praktischen Einordnung
1822TAN+ überzeugt mich vor allem durch seine klare Aufgabe. Als mobiles TAN-Verfahren der 1822direkt kann es den entscheidenden Schritt bei einer Überweisung übersichtlicher machen und den Code-Transfer per SMS oder Papier vermeiden. Seine Stärke ist nicht eine große Funktionsvielfalt, sondern die Konzentration auf die Freigabe.
Die Einschränkung bleibt ebenso klar: Wer eine moderne Komplettlösung für persönliche Finanzen erwartet, wird enttäuscht sein. Auch der zusätzliche App-Wechsel, die Abhängigkeit vom Smartphone und mögliche Reibung bei Gerätewechseln gehören zur ehrlichen Bewertung. Der eher gemischte Bewertungsdurchschnitt bestätigt für mich, dass der Ablauf nicht für jeden Nutzer gleich angenehm wirkt.
Meine Empfehlung fällt deshalb gezielt aus. Für 1822direkt-Kunden mit einem passenden Android-Gerät, die regelmäßig digitale Aufträge bestätigen und ihr Smartphone als Sicherheitsgerät akzeptieren, ist die App eine nachvollziehbare und praktische Wahl. Ich würde sie einrichten, den Ablauf zunächst ohne Zeitdruck testen und bei jeder Freigabe die angezeigten Daten kontrollieren.
Wer dagegen möglichst wenig vom Smartphone abhängig sein möchte, sollte einen anderen TAN-Weg prüfen. Und wer eine umfassende Finanzverwaltung sucht, braucht zusätzlich eine richtige Banking- oder Multibanking-Lösung. Als fokussiertes Werkzeug erfüllt 1822TAN+ seinen Zweck; als komplette Finanz-App wäre sie schlicht die falsche Erwartung.
Häufig gestellte Fragen
01Was ist 1822TAN+ und wofür wird die App benötigt?
1822TAN+ ist eine mobile TAN-App der 1822direkt, mit der Sie bestimmte Bankgeschäfte sicher bestätigen können. Dazu gehören beispielsweise Überweisungen, Änderungen persönlicher Einstellungen oder andere Aufträge im Online-Banking. Die App erzeugt beziehungsweise empfängt Freigaben direkt auf dem Smartphone und ersetzt damit je nach gewähltem Verfahren eine SMS-TAN oder ein separates TAN-Gerät.
02Wie wird 1822TAN+ eingerichtet und aktiviert?
Für die Einrichtung benötigen Sie in der Regel einen bestehenden Zugang zum Online-Banking der 1822direkt sowie die von der Bank bereitgestellten Aktivierungsdaten. Nach der Installation führen Sie die Registrierung in der App und im Online-Banking durch. Je nach Sicherheitsverfahren kann zusätzlich eine Identitätsprüfung erforderlich sein. Folgen Sie dabei genau den offiziellen Anweisungen und geben Sie Aktivierungscodes niemals an andere Personen weiter.
03Ist 1822TAN+ kostenlos und welche Voraussetzungen gelten?
Die App kann normalerweise kostenlos aus dem jeweiligen App Store heruntergeladen werden. Für die Nutzung benötigen Sie ein kompatibles Android- oder iOS-Gerät, eine Internetverbindung und ein aktives 1822direkt-Online-Banking-Verfahren. Möglicherweise entstehen durch mobile Daten Kosten Ihres Mobilfunkanbieters. Prüfen Sie außerdem die aktuellen Systemanforderungen, da ältere Geräte oder nicht mehr unterstützte Betriebssystemversionen ausgeschlossen sein können.
04Wie sicher ist die Freigabe von Aufträgen mit 1822TAN+?
1822TAN+ ist für die sichere Bestätigung von Bankaufträgen konzipiert und verwendet dabei mehrere Schutzmechanismen. Vor jeder Freigabe sollten Sie die angezeigten Empfänger- und Betragsdaten sorgfältig mit Ihrem Auftrag vergleichen. Bestätigen Sie niemals eine unerwartete Anfrage. Schützen Sie Ihr Smartphone außerdem mit einer Bildschirmsperre, halten Sie das Betriebssystem aktuell und installieren Sie die App ausschließlich aus offiziellen Quellen.
05Was kann ich tun, wenn mein Smartphone verloren geht oder 1822TAN+ nicht funktioniert?
Bei einem verlorenen oder gestohlenen Smartphone sollten Sie unverzüglich die 1822direkt kontaktieren und den Zugang beziehungsweise das TAN-Verfahren sperren lassen. Bei technischen Problemen helfen häufig ein App-Update, ein Neustart des Geräts oder die Prüfung der Internetverbindung. Löschen oder installieren Sie die App jedoch nicht vorschnell neu, da dadurch eine erneute Aktivierung notwendig werden kann. Nutzen Sie im Zweifel ausschließlich die offiziellen Support-Kanäle der Bank.
Nutzerbewertungen
3,3von 5
2.63K Rezensionen
- 5 Sterne45%
- 4 Sterne12%
- 3 Sterne3%
- 2 Sterne5%
- 1 Sterne35%


